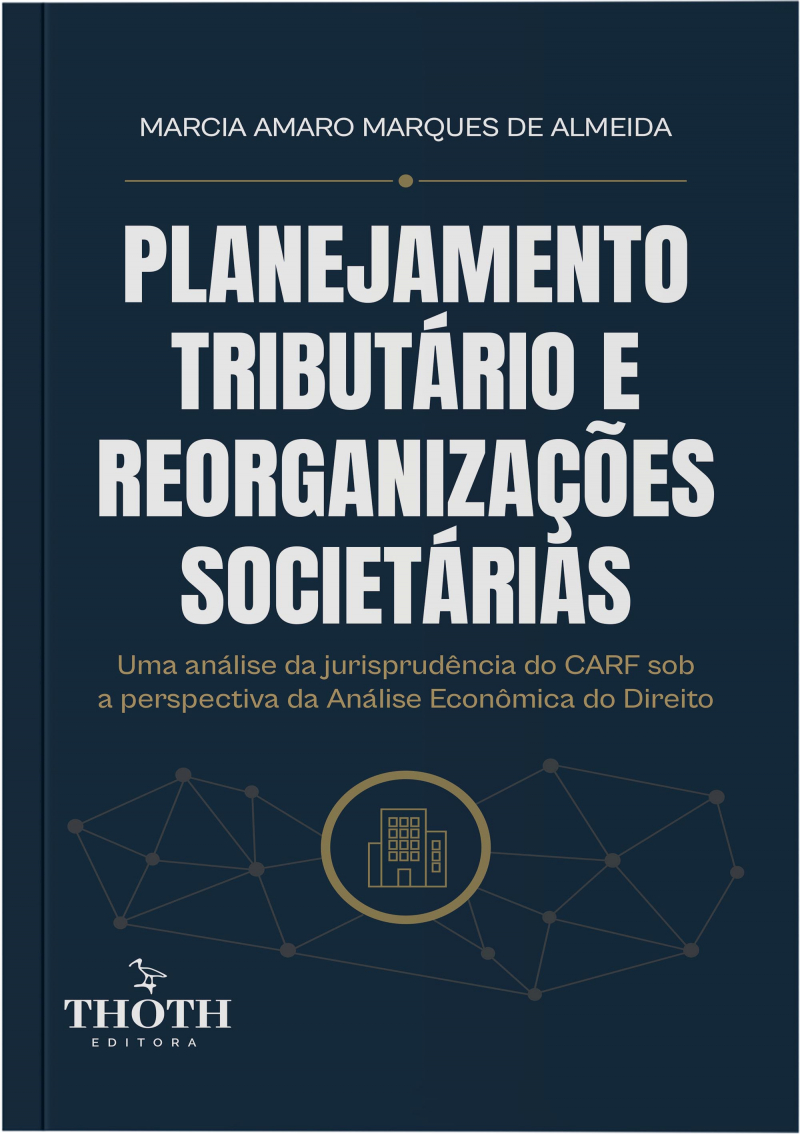
O planejamento tributário ocupa posição central na estratégia empresarial contemporânea, mas poucos temas despertam tanta controvérsia quanto os limites jurídicos da economia lícita de tributos por meio de reorganizações societárias. Afinal, quando uma incorporação, cisão ou fusão representa o legítimo exercício da liberdade de organização empresarial? Em que momento essas operações deixam de produzir efeitos perante o Fisco? Quais critérios têm sido efetivamente utilizados pelo Conselho Administrativo de Recursos Fiscais (CARF) para validar ou desconsiderar esses planejamentos? Nesta obra, a autora enfrenta essas questões a partir de uma perspectiva inovadora, conjugando o Direito Tributário com a Análise Econômica do Direito para compreender como incentivos, racionalidade econômica, custos de transação, assimetria informacional e estratégias decisórias influenciam tanto o comportamento dos contribuintes quanto a atuação da Administração Tributária. Com base em pesquisa teórico-empírica sobre os acórdãos do CARF proferidos entre 2020 e 2024, o livro identifica padrões decisórios, examina a evolução dos fundamentos utilizados na invalidação dos planejamentos tributários e oferece ao leitor uma análise crítica sobre os impactos dessas decisões na segurança jurídica e na tomada de decisões empresariais. Destinada a pesquisadores, advogados, magistrados, membros da Administração Tributária, consultores, estudantes e profissionais da área tributária, esta obra reúne profundidade acadêmica e utilidade prática, oferecendo instrumentos para compreender um dos debates mais relevantes e complexos do Direito Tributário brasileiro contemporâneo.
Editora: Editora Thoth
Categorias: Direito Tributário
Tags:
#Direito Tributário, #Planejamento Tributário, #Reorganização societária